私は今、第3号被保険者だ。夫の扶養に入っているので、年金の保険料も健康保険料も、自分では払っていない。
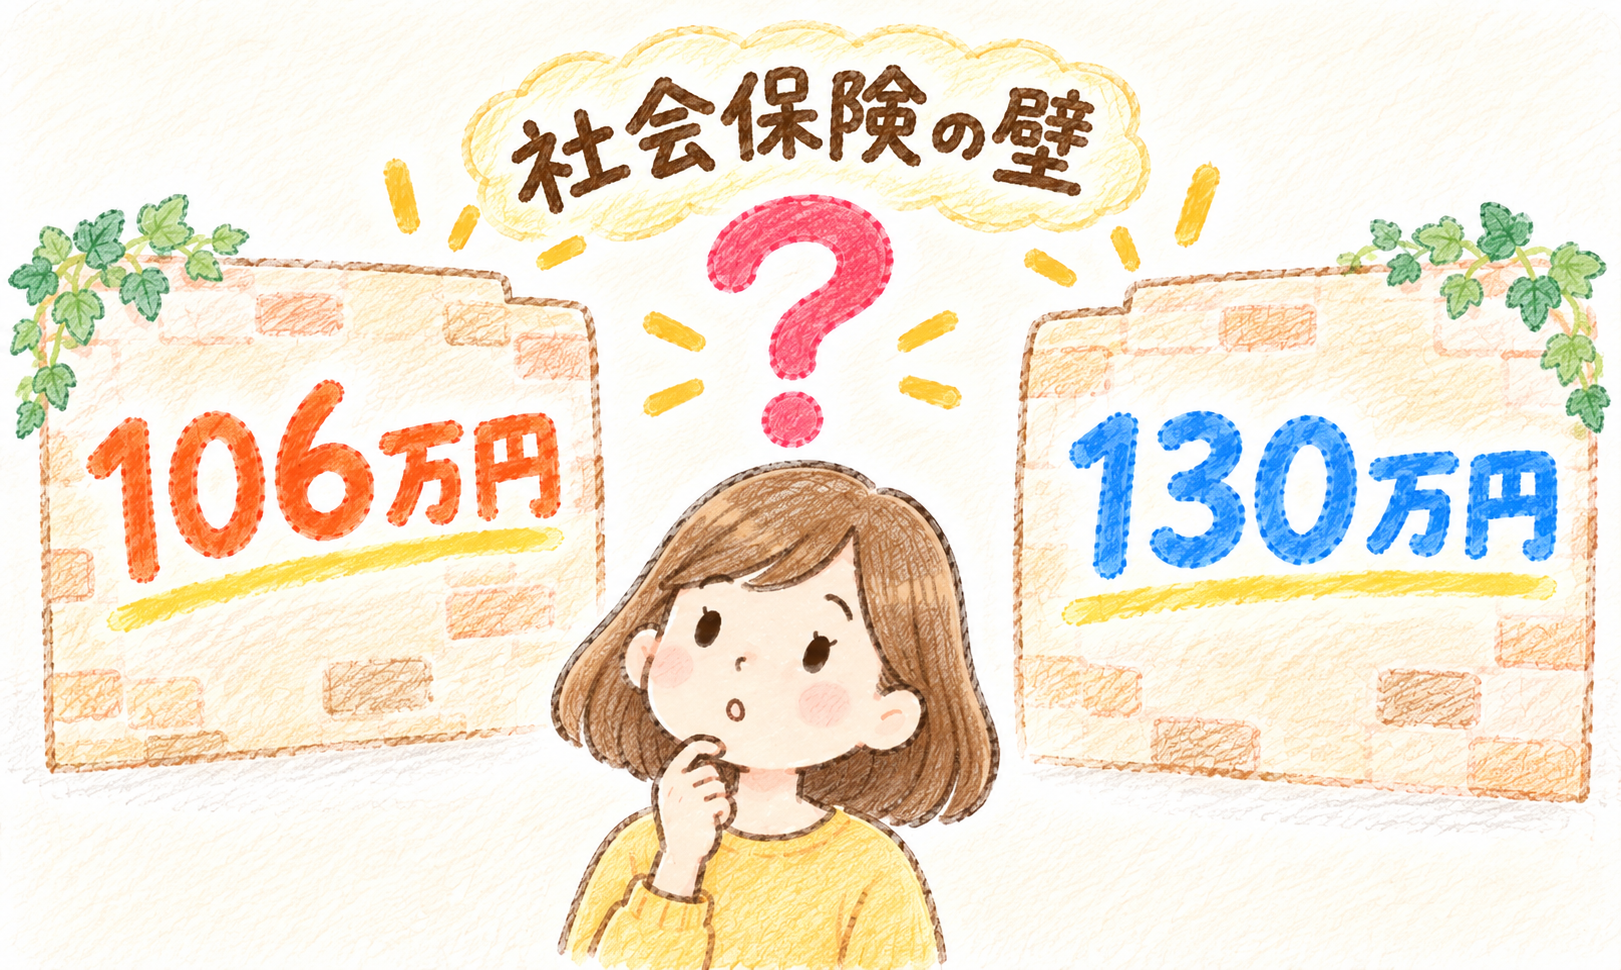
周りには、パートで働きながら扶養に入っている人が多い。「106万円を超えないように」「130万円を超えないように」。どちらもよく聞く言葉だ。
正直に言うと、私はこの2つの違いを、ちゃんと分かっていなかった。どちらも「扶養の壁」くらいに思っていた。
その「106万円の壁」が、2026年10月からなくなる。いい機会なので、2つの壁を整理してみた。
壁は2つある。そして、別々に決まる
106万円も130万円も、どちらも社会保険(年金と健康保険)の話だ。でも、決めていることが違う。
| 106万円の壁(10月から週20時間) | 130万円の壁 | |
|---|---|---|
| 何の線? | 自分の勤め先の社会保険に入る線 | 夫の扶養から外れる線 |
| 何で決まる? | 働く時間と、会社の大きさ | 年収 |
| 超えるとどうなる? | 勤め先の厚生年金と健康保険に入る | 国民年金と国民健康保険を自分で払う |
| 10月からは? | 106万円がなくなり、週20時間に | 130万円のまま |
大事なのは、まず106万円(週20時間)の線で、勤め先の社会保険に入るかどうかが決まるということ。入る人は、その時点で夫の扶養から出るので、130万円は関係なくなる。
130万円の壁が関係するのは、勤め先の社会保険に入らない人だけだ。
106万円の壁は、「週20時間の壁」に変わる
パートでも、次の条件を全部満たすと、勤め先で厚生年金と健康保険に入ることになる。
- 週の所定労働時間が20時間以上
- 月の賃金が8.8万円以上(年収にすると約106万円)
- 勤め先の従業員が51人以上
- 学生ではない
この「8.8万円」が、いわゆる106万円の壁だ。2026年10月から、この賃金の条件がなくなる。これからは、週20時間以上働いているかどうかが基準になる。
勤め先の社会保険に入るのは、どんな人?
10月からは、こうなる。
- 従業員51人以上の会社で、週20時間以上働く人 → 年収に関係なく入る
- 会社の大きさに関係なく、正社員の4分の3以上(だいたい週30時間以上)働く人 → 入る
「従業員51人以上」という条件は、これから少しずつ広がっていく。
- 2027年10月から:36人以上
- 2029年10月から:21人以上
- 2032年10月から:11人以上
- 2035年10月から:10人以下も対象
小さな職場で働いている人は、10月に急に何かが変わるわけではない。ただ、いずれは、ほぼすべての職場が対象になる。
130万円の壁は、残る
勤め先の社会保険に入らない人は、130万円の壁だけを見ればいい。つまり、こんな人だ。
- 週20時間未満で働いている人
- 50人以下の会社で、週20〜30時間くらい働いている人
気をつけたいのは、週20時間未満でも、時給が高ければ130万円を超えるということ。たとえば週19時間なら、時給1,320円くらいで年130万円に届く。時給が上がっている今、「週20時間未満だから大丈夫」とは限らない。
130万円を超えると、夫の扶養からは出なければならない。でも、勤め先の社会保険には入れない。受け皿がないのだ。
だから、国民年金と国民健康保険に入って、自分で全額払うことになる。合わせて年25〜30万円ほど。129万円のときより手取りが減ってしまう。取り戻すには、150万円前後まで働く必要がある。
130万円で気をつけたいこと
- 交通費も含めて数える
- 1月〜12月の合計ではなく、「これから1年の見込み」で判断する。月にすると約10万8千円が目安
- 2026年4月からは、雇用契約書に書かれた給料で判断する。契約上130万円未満なら、残業で一時的に超えても扶養から外れにくくなった
- 60歳以上は180万円未満に上がる
行き先は3つ。何が違うのか
扶養の中にいるか、勤め先の社会保険に入るか、自分で国民年金と国民健康保険に入るか。行き先は3つある。
| 夫の扶養のまま(第3号) | 勤め先の社会保険(第2号) | 国民年金・国民健康保険(第1号) | |
|---|---|---|---|
| 年金の保険料 | 0円 | 給料から天引き(会社と半分ずつ) | 全額自分で(月17,920円) |
| 健康保険料 | 0円 | 給料から天引き(会社と半分ずつ) | 全額自分で |
| 将来の年金 | 1階だけ | 1階+2階 | 1階だけ |
| 傷病手当金 | なし | あり | なし |
同じ「扶養から出る」でも、第2号と第1号では、まったく違う。第1号は、払うのに年金は増えず、傷病手当金もない。一番損に感じやすいのが、ここだ。
「扶養」は2つある
「夫の扶養に入っている」と、ひとことで言う。でも実は、この「扶養」は2つある。
- 年金の扶養:国民年金の第3号被保険者
- 健康保険の扶養:夫の健康保険の被扶養者
私も今、この両方に入っている。病院ではマイナ保険証を使っているけれど、そこに登録されているのは夫の勤め先の健康保険だ。
扶養から出るときは、この2つから同時に外れる。106万円の壁も130万円の壁も、年金と健康保険の扶養から外れる話でもある。
勤め先の健康保険に入ると、何が変わるのか
変わらないこと
- 病院の窓口で払う医療費は、3割のまま。扶養のときと同じだ
変わること
- マイナ保険証はそのまま使える。ただ、中に登録される健康保険が、夫の勤め先のものから自分の勤め先のものに切り替わる。手続きは勤め先がしてくれる。切り替えの直後は、病院で「資格なし」と出ることがあるので、そのときは勤め先に確認する
- 健康保険料を、自分の給料から払うようになる(40歳以上なら介護保険料も)
- 傷病手当金がもらえるようになる。病気やケガで仕事を休んだとき、給料の約3分の2が、最長1年6ヶ月出る
- 出産手当金がもらえるようになる。出産で仕事を休んだとき、同じく給料の約3分の2が出る
健康保険で増えるのは「働けなくなったときの保障」だ。ふだん病院にかかるときの負担は、何も変わらない。
勤め先の社会保険に入ると、手取りはいくら減るのか
協会けんぽ(栃木)の保険料率で計算してみた。
例:時給1,100円で週20時間、40歳以上(月の給料 約9.5万円)
| 引かれるもの | 月の負担(目安) | 返ってくるもの |
|---|---|---|
| 厚生年金 | 約9,000円 | 将来の年金として戻る |
| 健康保険 | 約4,800円 | 医療費は扶養のときと同じ。増えるのは傷病手当金・出産手当金 |
| 介護保険 | 約800円 | 扶養のときと同じ |
| 子ども・子育て支援金 | 約100円 | ― |
| 合計 | 約1万4,700円 |
年にすると、18万円ほど手取りが減る。ただ、この中身は2つに分けて考えたほうがいい。
厚生年金の分(年11万円ほど)は、払いっぱなしではなく、将来の年金を増やすお金になる。この例だと、1年働くごとに65歳からの年金が年6,400円ほど増え、これは亡くなるまで続く。65歳から受け取れば、80代前半で払った分を取り戻せる計算だ。長生きするほど得になる、保険のような仕組みだ。障害や死亡のときの年金も手厚くなる。
健康保険・介護保険の分(年7万円ほど)は、戻ってくるものがあまりない。ここは次の章で詳しく書く。
(※健康保険料は、勤め先の健康保険(協会けんぽか健康保険組合か)や地域によって変わる)
健康保険の分は、ほぼ負担増。そして会社も払う
今回の改正で、勤め先の社会保険に入ることになる人がいる。10月の106万円の撤廃と、2027年から広がっていく会社の規模の条件で、少しずつ増えていく。
その人たちにとって、厚生年金の分は、将来の年金として戻ってくるかもしれない。長生きすれば、払った以上に受け取れる。
でも、健康保険の分は、負担が増える可能性が限りなく高い。
扶養のときは、保険料0円で、同じ3割負担で病院にかかれていた。勤め先の健康保険に入っても、そこは変わらない。増えるのは、傷病手当金と出産手当金。どちらも、働けなくなったときにしか使わないものだ。何もなければ、払った保険料はそのまま出ていくだけになる。
しかも、妻が扶養から外れても、夫の保険料は安くならない。家計全体で見ても、出ていくお金が増える。
「手取りは減るけど、年金が増えるから損とは限らない」。よく聞く言葉だけれど、それは年金の分だけの話だ。
そして、負担が増えるのは働く人だけではない。
社会保険料は、会社と働く人で半分ずつ払う仕組みになっている。働く人が月1万4,700円払うなら、会社も同じだけ払う。1人あたり年18万円ほど。パートが10人いれば、年180万円になる。
とくに、これから対象になる小さな会社にとっては、軽い負担ではない。会社によっては、働く時間を週20時間未満に抑えるよう求めるところも出てくるかもしれない。
働く人も、会社も、負担が増える。今回の改正は、そういう仕組みになっている。
負担を軽くする仕組みも始まる
その負担を和らげる制度も、2026年10月から始まる。保険料調整制度という。
- 対象は、従業員50人以下の会社で、新しく社会保険の対象になった人
- 月収13万円未満などの条件を満たせば、本人が払う保険料の一部を、3年間会社が肩代わりしてくれる
- 月収8.8万円の人なら、本人の負担が月12,500円から6,250円に減る(1〜2年目)
- 肩代わりしてもらっても、将来の年金は減らない
ただし、会社がこの制度を使うかどうかによる。会社が一時的に多く払った分はあとで戻ってくる仕組みなので、会社の負担がさらに増えるわけではない。でも、もともとの半分の負担は、そのまま残る。
手続きは、行き先で違う
- 勤め先の社会保険に入るとき(第2号):手続きは勤め先がやってくれる
- 国民年金と国民健康保険に入るとき(第1号):自分で市区町村の窓口に届け出る。国民健康保険は14日以内に
どちらの場合も、夫の健康保険の扶養からは、外す手続きが要る。これは夫の勤め先に届け出る。
特に第1号になるときは、誰も手続きをしてくれない。届け出を忘れると、その期間が未納になってしまう。
おわりに
「106万円の壁がなくなる」と聞いてもよく分からなかった。でも実際は、壁が「週20時間」に移るだけ。そして、130万円の壁は残る。
大事なのは、この順番で確かめることだと思う。
- 勤め先の社会保険に入るか(週何時間働くか、勤め先は何人の会社か)
- 入らないなら、年収が130万円を超えないか(交通費も含めて)
- 扶養から出るなら、行き先は第2号か第1号か
私も、これから働き方を考えるときには、手取りだけでなく「将来の年金がどう変わるか」「健康保険で何が増えて、何が増えないか」も一緒に見たいと思っている。
関連記事:ねんきん定期便で、自分の年金がいくらか計算してみる
※国民年金の保険料は令和8年度で月17,920円
※賃金要件の撤廃は2026年10月の予定(厚生労働省・日本年金機構の発表による)
※保険料は協会けんぽ栃木支部(令和8年度)の料率で計算した目安。年金額も毎年改定されるため目安
コメント