私は今、第3号被保険者だ。第3号という言葉は以前から知っていたし、自分がそうだという認識もあった。
ただ、第1号や第2号をきちんと認識したのは、50代になってFPの勉強をしてからだ。それまでその存在を、よく分かっていなかった。
改めて整理してみると、年金の仕組みは意外とシンプルだった。
まずは、自分がどれかを確かめる
細かい説明の前に、ざっくりとした見分け方から。
- 会社員か公務員として働いている → 第2号
- その第2号に扶養されている配偶者 → 第3号
- それ以外(自営業、農業、フリーランス、学生、無職など) → 第1号
私は夫の扶養に入っているので、第3号。
正式には「第1号被保険者」「第2号被保険者」「第3号被保険者」という。ねんきん定期便や役所の書類には、この言葉で書かれている。この記事では短く「第1号」「第2号」「第3号」と呼ぶことにする。
ここから、この3つで何が違うのかを見ていく。
年金は、20歳から60歳までの40年間
日本に住む人は、20歳から60歳までの40年間(480ヶ月)、年金に加入する義務がある。
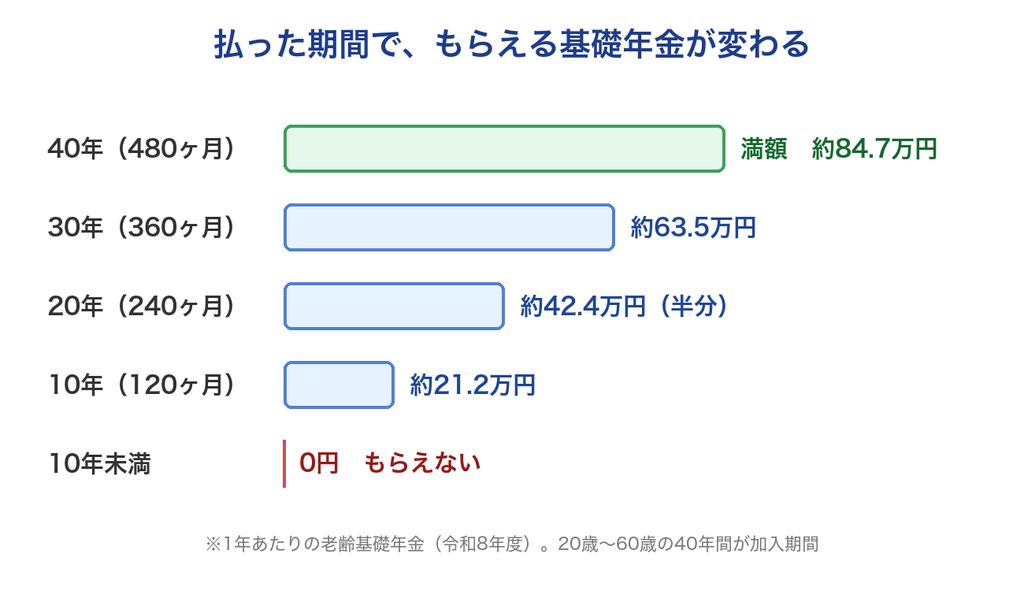
40年間きちんと払えば、基礎年金を満額もらえる。令和8年度の満額は、1年で847,300円(月にすると約7万600円)。
払った期間が短いと、その分減る。20年しか払っていなければ、満額の半分。
そして、最低でも10年(120ヶ月)ないと、1円ももらえない。ただしこの10年には、保険料を払った期間だけでなく、免除や学生納付特例を受けた期間も含まれる。手続きをして免除になっていた期間は、きちんと数えられる。
40年間入るのが前提で、期間を選べるわけではない。ただ、払っていない期間があると、こうなる。
年金は2階建て
年金には、国民年金(基礎年金)と厚生年金の2つがある。
- 基礎年金:みんなが入るもの。これが1階
- 厚生年金:会社員や公務員などが、上乗せで入るもの。これが2階
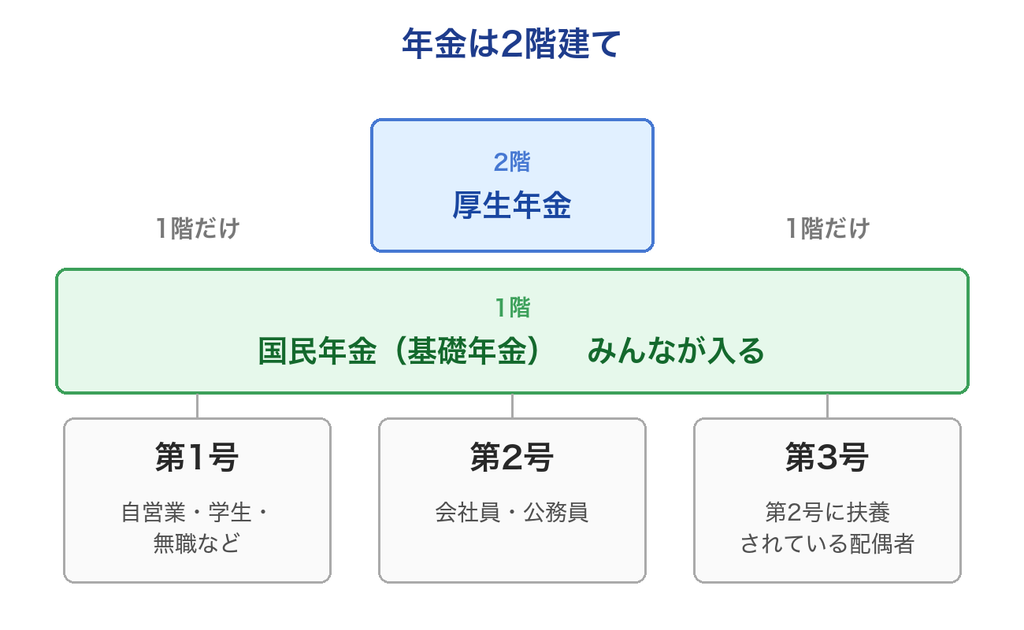
会社員は、厚生年金の保険料が給料から天引きされている。自分で払っている感覚はないかもしれないけれど、その天引きされた中には、基礎年金の分も含まれている。だから会社員は、1階と2階の両方に入っていることになる。
(ちなみに、厚生年金の保険料は会社と半分ずつ。給料から引かれているのは、自分が負担する半分だけだ。)
第1号・第2号・第3号
年金に入っている人は、働き方によって3つに分かれる。
- 第2号:会社員や公務員など、お給料をもらって厚生年金に入っている人
- 第3号:第2号に扶養されている配偶者
- 第1号:それ以外の人。自営業、農業、学生、無職など
| 第1号 | 第2号 | 第3号 | |
|---|---|---|---|
| 保険料 | 自分で払う(月17,920円) | 給料から天引き(会社が半分負担) | 自分では払わない |
| 入っている年金 | 1階だけ | 1階+2階 | 1階だけ |
| 届け出をする人 | 自分 | 会社 | 配偶者の勤務先を通して |
| 届け出の窓口 | 市区町村の役所 | 会社がやってくれる | 配偶者の勤務先 |
第3号は保険料を払っていないけれど、払ったのと同じ扱いになる。だから第3号の期間も、40年のうちにちゃんと数えられる。
払い続けるのは同じ。変わるのは「何号か」だけ
20歳から60歳までの40年間は、基本的にずっと年金に加入し続けることになる。働いていない時期があっても、加入そのものは続いている。
ただ、その40年の中で「自分が何号か」は変わることがある。ずっと同じ人もいれば、私のように何度も変わった人もいる。
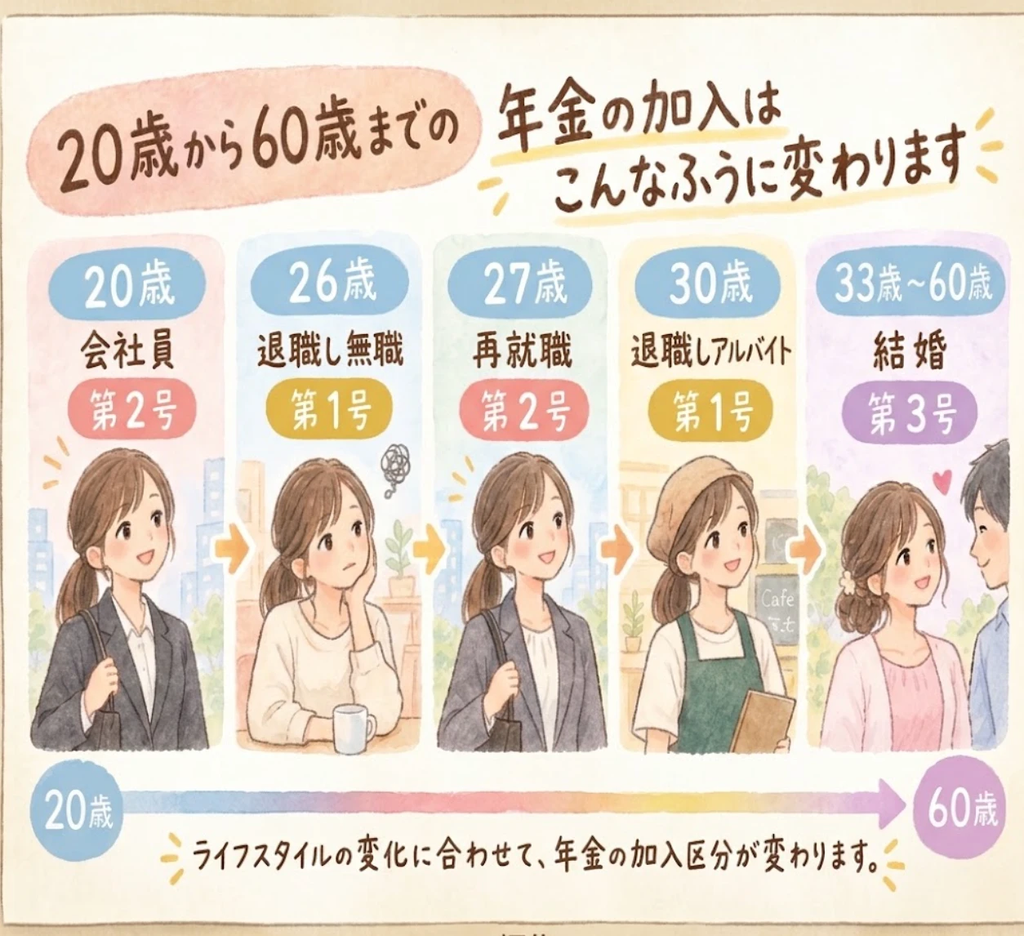
会社員を何度か繰り返しているので、第2号と第1号を行ったり来たりしている。そして結婚して、今は第3号だ。
ねんきん定期便で気づいた、1ヶ月の未納
事情があって払えないこともあるし、手続きを忘れて未納になってしまうこともある。
実は、最近ねんきん定期便を見て気づいたことがある。
老齢基礎年金の金額が、満額ではなかったのだ。調べてみると1ヶ月分は払っておらず、未納になっていた。
私は3月生まれで、20歳の4月に就職した。年金は20歳になった月から加入することになるので、20歳の誕生月である3月は、本来なら国民年金を払わなければいけなかった。でも、払っていなかった。年金のお知らせは来ていたはずだけれど、そのままにしてしまったのだと思う。
たった1ヶ月だけれど、そのせいで40年(480ヶ月)には届かず、基礎年金は満額にならない。
今までねんきん定期便は来ていたがよく意味も分からず、支給見込額だけ見ていたのだ。
では、どうすればいいのか
ここで大事なのは、未納は2年で時効だということ。30年以上前の私の1ヶ月は、今から払うことはもうできない。
ただ、埋める方法はあった。60歳から65歳までの「任意加入」だ。480ヶ月に足りない分だけ、60歳以降に自分で払って加入できる。私の場合は1ヶ月。それで満額に届く。
未納と免除の違いや、任意加入の落とし穴については、別の記事にまとめた。
関連記事:ねんきん定期便で見つけた、1ヶ月の未納。埋める方法はあった
同じ「妻」でも、夫の働き方で変わる
ここが、意外と知られていないところだと思う。
会社員(第2号)の夫の妻は、第3号になる。自分では保険料を払わない。
でも、農業や自営業(第1号)の夫の妻は、第1号として自分で保険料を払わなければならない。
同じように家にいても、配偶者がどの区分かで、払うか払わないかが変わってしまう。
わが家は夫が会社員なので、私は第3号。もし夫が自営業だったら、私も自分で保険料を払っていたことになる。
ちなみに、ここでは夫が会社員の例で書いたけれど、逆のパターンもある。妻が会社員で、夫が第3号ということもある。
なお、第3号は一度なったら一生続く、というものではない。夫が65歳になったとき、夫が会社を辞めたとき、自分の働き方が変わったとき。第3号でいられなくなる場面は、いくつかある。
そして、そもそも60歳までだ。といっても、こちらは「外れる」というより、国民年金そのものを卒業するということだ。
切り替えは、自分で届け出る
区分は自動では切り替わらない。
会社を辞めて第1号になるときは、自分で市区町村の窓口に届け出る必要がある。届け出を忘れると、その期間が未納になってしまうことがある。
第3号になるときは、窓口が違う。役所ではなく、配偶者の勤務先を通して届け出る。結婚して扶養に入るときも、パートを辞めて扶養に戻るときも同じだ。
私が年金を「高い」と実感したのは、会社を辞めて第1号になり、自分で払うようになったときだった。給料天引きのときは何とも思わなかったのに、自分の財布から出ていくとなると重かった。
一度会社を辞めて役場で手続きをしてからは、2回目以降はスムーズだった。知っているかどうか、それだけの差だと思う。
まずは、自分の記録を見てみる
会社員のときは天引きで、自分が何号かなんて考えたこともなかった。これから自由な働き方をするかもしれない方は、特に要注意だ。
自分が今どれなのか、これまでどうだったのかは、ねんきん定期便で確かめられる。毎年誕生月に届くあのハガキだ。もっと詳しく見たいなら、ねんきんネットに登録すると、20歳からの記録が1ヶ月単位で見られる。私の1ヶ月の未納も、それで見つけた。
捨てずに、一度開いてみてほしい。
関連記事:ねんきん定期便で、自分の年金がいくらか計算してみる
※満額847,300円は令和8年度・昭和31年4月2日以降に生まれた人の場合
※第3号になれるのは、20歳以上60歳未満で、年収130万円未満などの条件を満たす場合
※第2号は、厚生年金に入っていれば20歳前や60歳以降でも該当する(ただし65歳以降で老齢年金を受け取れる人は除く)
※60歳以降の任意加入は、480ヶ月に達するまでが上限
コメント