繰上げ受給、繰下げ受給と調べてきたけれど、結局のところ自分がいくらもらえるのかが分からないと、判断のしようがない。
実は、ねんきん定期便があれば分かる。50歳以上に届くものには、もらえる金額の見込みが書いてあるからだ。
ただし、ひとつだけ先に言っておきたい。そこに書いてある金額は「今の働き方が60歳まで続いたら」という前提の見込みだ。働き方が変われば、金額も変わる。そこだけ頭に置いて読んでほしい。
まず、3つの金額は最初から書いてある
表面のこの部分を見てほしい。
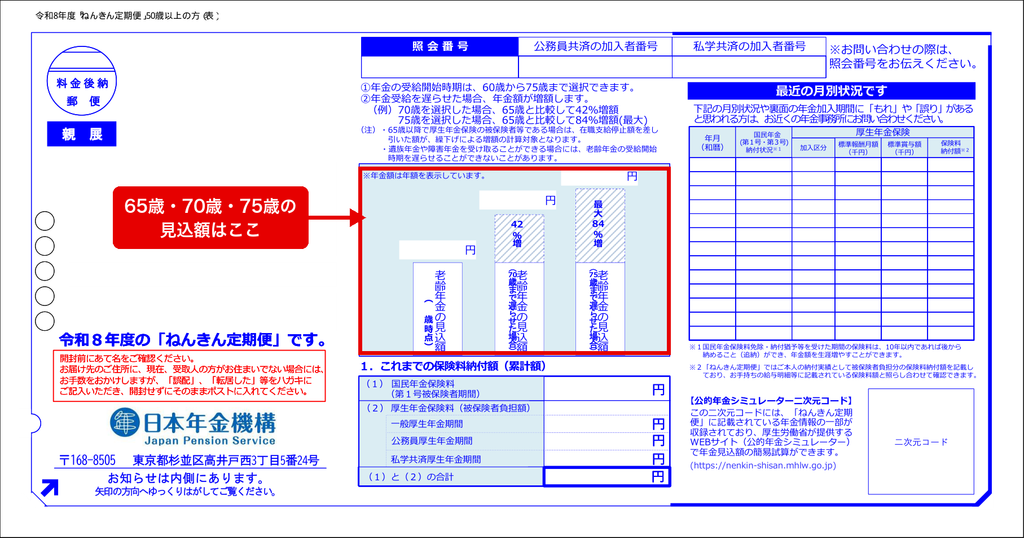
- 65歳から受け取る場合
- 70歳まで遅らせた場合(42%増)
- 75歳まで遅らせた場合(84%増)
この3つの金額は、計算しなくても最初から書いてある。まずはここを見れば、だいたいのことは分かる。
でも、その3つ以外も選べる
受け取り始める時期は、60歳から75歳までの間で自由に選べる。しかも1ヶ月単位で。
つまり、62歳からでも、68歳からでも始められる。でも、その金額は定期便には書いていない。だから自分で計算することになる。
計算のルールはシンプルだ。
- 65歳より遅らせると、1ヶ月ごとに0.7%増える
- 65歳より早めると、1ヶ月ごとに0.4%減る
計算に使うのは、裏面の2か所
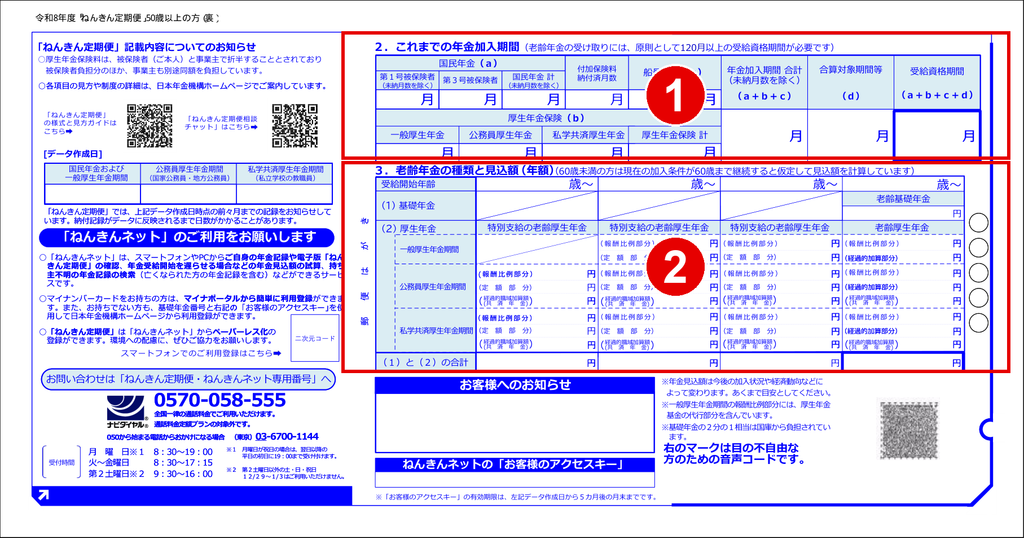
①10年以上入っているか確認
年金は、入っていた期間が短すぎるともらえない。
「2.これまでの年金加入期間」の一番右にある受給資格期間の欄。ここが120月(10年)以上あればOK。足りないと、1円ももらえない。
もし足りなくても、あきらめるのはまだ早い。60歳を過ぎてから国民年金に任意加入して、足りない分を埋められる制度がある(原則65歳まで。条件によっては70歳まで)。あと少しで届きそうな人は、年金事務所で相談してみてほしい。
②65歳からの金額を見る
「3.老齢年金の種類と見込額(年額)」の一番下、「(1)と(2)の合計」の金額。これが65歳から受け取る場合の1年分の金額になる。計算にはこの合計額を使う。
金額が2つに分かれているのは、年金が「2階建て」になっているからだ。
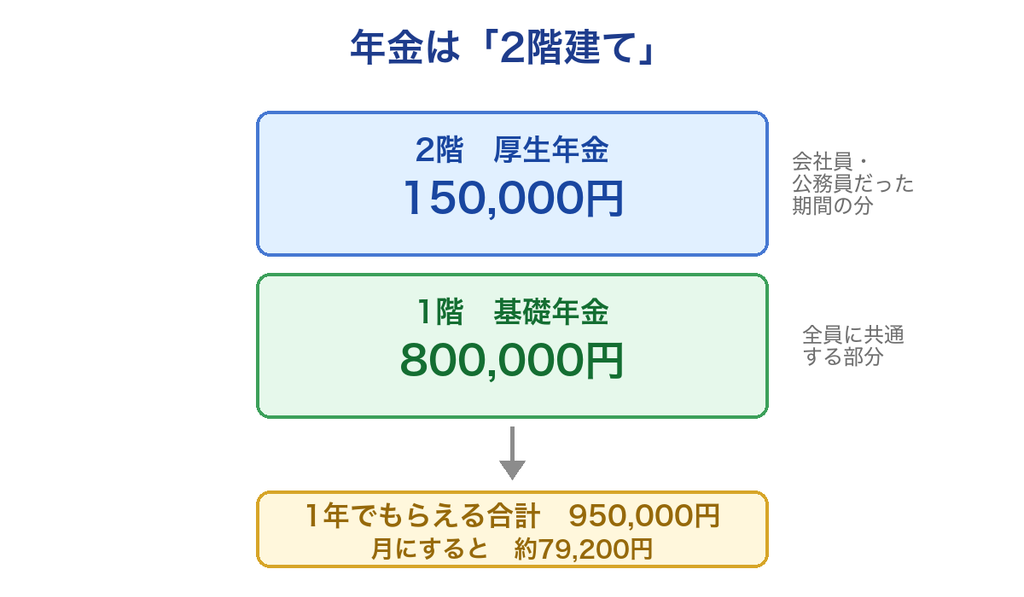
- 基礎年金(1階):800,000円 全員に共通する部分
- 厚生年金(2階):150,000円 会社員や公務員だった期間の分
- 合計:950,000円
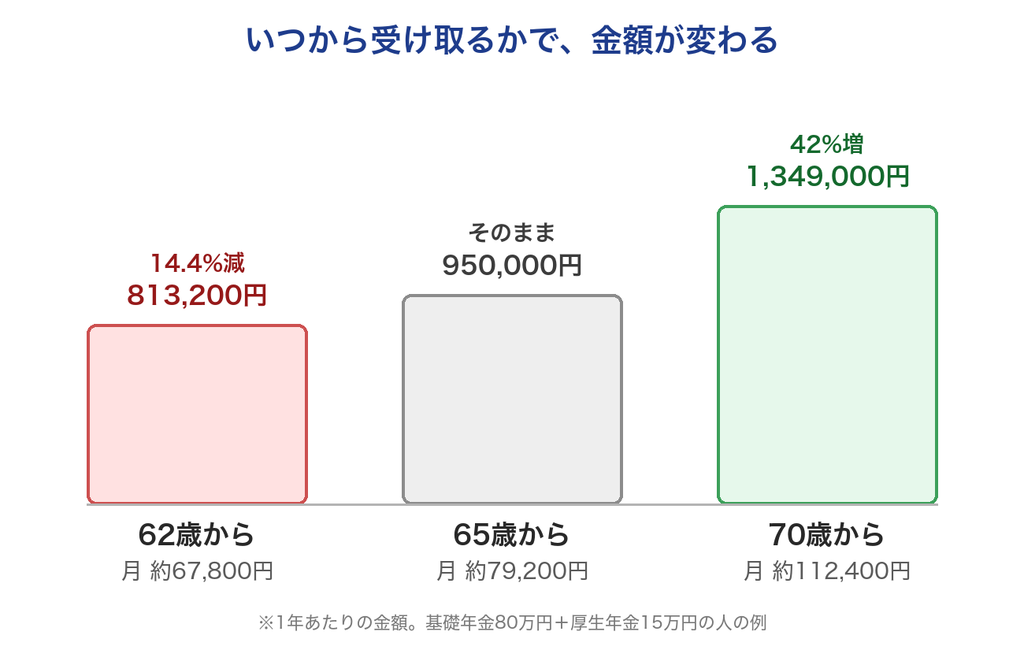
1年で950,000円。12で割ると、月に約79,200円ということになる。
普段はこの合計額だけ見ておけばいい。
遅らせる場合の計算
70歳から受け取るなら、5年遅らせることになる。5年は60ヶ月。
0.7% × 60ヶ月 = 42%増える
950,000円 × 1.42 = 1,349,000円(月に約112,400円)
定期便に書いてある70歳の金額と、同じになるはずだ。
同じやり方で、68歳ならこうなる。3年=36ヶ月なので、0.7%×36ヶ月=25.2%増。
950,000円 × 1.252 = 1,189,400円(月に約99,100円)
早める場合の計算
62歳から受け取るなら、3年早めることになる。3年は36ヶ月。
0.4% × 36ヶ月 = 14.4%減る
950,000円 × 0.856 = 813,200円(月に約67,800円)
早める場合は、基礎年金と厚生年金の両方が一緒に減る。片方だけ早めることはできない。
そして一度手続きをすると、あとから取り消せない。減った割合のまま、一生続く。
で、結局どっちが得なのか
遅らせれば1回あたりの金額は増える。でも、受け取り始めるのは遅くなる。早めればすぐもらえる。でも金額は減る。
つまり「何歳まで生きるか」で答えが変わるということになる。ざっくり計算すると、分かれ目はこのあたりだ。
- 70歳まで遅らせた場合 約82歳より長生きすれば、65歳から受け取るより多くなる
- 75歳まで遅らせた場合 約87歳
- 62歳に早めた場合 約83歳より長生きすると、65歳から受け取ったほうが多かったことになる
これは税金や保険料を考えない、単純な足し算での話だ。この分かれ目については別の記事でくわしく書いたので、気になる人はそちらも読んでみてほしい。
遅らせるときは、分けることもできる
ここからは応用の話。
たいていは基礎年金と厚生年金をまとめて考えればいいのだけれど、遅らせる場合に限っては、2つを別々に選ぶこともできる。
たとえば、厚生年金は65歳から受け取って、基礎年金だけ70歳まで遅らせる。
- 基礎年金 800,000円 × 1.42 = 1,136,000円
- 厚生年金 150,000円(65歳から)
- 合計 1,286,000円(月に約107,200円)
65歳から少しは受け取りつつ、将来の分も増やす、という形になる。
なぜ「基礎年金のほう」を遅らせるのか
さっきの例で遅らせたのは、基礎年金のほうだった。これには理由がある。
加給年金というものがある。厚生年金に20年以上入っていて、65歳未満の配偶者がいる人などにつく、家族手当のようなものだ。金額は年度によって変わるけれど、年40万円ほどになる。
ここが大事なところで、厚生年金を遅らせている間、この加給年金は受け取れない。しかも、遅らせても増えない。ただ止まるだけだ。
だから「厚生年金だけ遅らせる」を選ぶと、増えた分より受け取り損ねた分のほうが大きくなることがある。遅らせるなら基礎年金のほう、というのはそういう理由からだ。
加給年金がつくかどうかは人によって違うので、自分の場合はどうなのか、一度確認しておくといいと思う。
こういう選び方もできると知っておくだけで、選択肢は広がると思う。
ちなみに、この加給年金の金額はねんきん定期便には載っていない。定期便に書いてあるのは、あくまで基礎年金と厚生年金の分だけだ。だから「うちは対象かも」と思ったら、定期便とは別に確認する必要がある。
計算のやり方まとめ
- 受給資格期間が120月以上あるか確認する
- 「(1)と(2)の合計」を見る(これが65歳からの1年分)
- 遅らせるとき 合計額 ×(1 + 0.007 × 遅らせる月数)
- 早めるとき 合計額 ×(1 − 0.004 × 早める月数)
- 12で割ると、1ヶ月分が出る
- 配偶者がいる人は、加給年金がつくかどうかも確認しておく
知っておきたい注意点
- 定期便の金額は「今の働き方が60歳まで続いた場合」の見込み。働き方が変われば金額も変わる
- ここで出るのは、税金などが引かれる前の金額。実際に振り込まれる金額はこれより少なくなる
- 遅らせて金額が増えると、税金や健康保険料も一緒に上がる。42%増えても、手取りが42%増えるわけではない
- 遅らせて増えるのは、66歳以降に受け取り始めた場合。65歳から66歳になるまでに手続きしても増えない
- 65歳を過ぎても働いて厚生年金に入っていると、厚生年金の一部が止まることがある。止まった分は、遅らせても増えない
- 早めたときの減り方(1ヶ月0.4%)は、昭和37年4月2日以降に生まれた人の場合。それより前に生まれた人は0.5%
- 「特別支給の老齢厚生年金」の欄は、男性は昭和36年4月1日以前、女性は昭和41年4月1日以前に生まれた人のためのもの。今の50代は空欄になっている
- 加給年金は定期便の金額に含まれていない。対象になる人は、定期便の金額にプラスされると考えていい
最後に
繰下げなら、受け取る時期を2つに分けられる。FPの勉強をしていたときに知って、いい仕組みだなと思った。
もし65歳になったとき、年金にまるまる頼らなくてもいい状態でいられたなら、片方だけ少し遅らせて、少しでも増やせたらいいなと思う。
コメント